
أصبح امتلاك منزل في العراق تحدياً مالياً كبيراً بالنسبة إلى شريحة واسعة من الموظفين والشباب، في ظل ارتفاع أسعار العقارات مقارنة بالرواتب، وزيادة تكاليف المعيشة التي تجعل الادخار لشراء مسكن مستقل أمراً صعباً، حتى بالنسبة إلى أصحاب الوظائف المستقرة.
وبينما يحاول كثيرون تأمين مستقبل أسرهم بعيداً عن الإيجارات أو السكن المشترك مع الأهل، تكشف الأرقام عن فجوة متزايدة بين القدرة المالية للمواطنين وأسعار المنازل، في وقت تراهن فيه الحكومة العراقية على المدن السكنية الجديدة وتوزيع الأراضي وزيادة التمويل العقاري لتخفيف الأزمة.
50 عاماً لشراء منزل
توضح حسابات الخبير الاقتصادي محمد الحسني حجم الصعوبة التي يواجهها أصحاب الدخول المحدودة، إذ يحتاج موظف يتقاضى مليون دينار شهرياً ويدخر 250 ألف دينار من راتبه إلى نحو 50 عاماً لشراء منزل تبلغ قيمته 150 مليون دينار، بافتراض ثبات السعر واستمرار الادخار بالمبلغ نفسه.
وتتعلق هذه الحسابات بمنزل متواضع في منطقة بعيدة عن مركز بغداد أو في أطرافها، ما يجعل شراء عقار في المناطق الأكثر طلباً تحدياً أكبر بالنسبة إلى الموظفين والشباب الذين يبدأون حياتهم العملية من دون مدخرات كافية.
وفي مناطق مثل المنصور والجادرية وزيونة، ترتفع أسعار العقارات إلى مستويات تتجاوز إمكانات أصحاب الرواتب المحدودة، فيما تصل قيمة بعض العقارات إلى أكثر من مليار دينار، وتُسعّر أخرى بالدولار.
ولا تقتصر أسباب ارتفاع الأسعار على اختلاف المناطق، بل ترتبط أيضاً بزيادة الطلب على السكن والنمو السكاني ومحدودية المعروض في بعض المواقع، إلى جانب ارتفاع كلفة العقارات المعروضة ضمن المشاريع السكنية الاستثمارية.
الإيجار يستهلك جزءاً من الراتب
بالنسبة إلى كثير من العائلات العراقية، لا تتوقف المشكلة عند صعوبة شراء منزل، بل تمتد إلى القدرة على دفع الإيجار وتغطية الاحتياجات اليومية في الوقت نفسه.
ويواجه الموظف الذي يتقاضى راتباً يزيد قليلاً على مليون دينار شهرياً صعوبة في تخصيص مبلغ ثابت للادخار، خصوصاً عندما تكون لديه أسرة وأطفال ومصاريف أساسية لا يمكن الاستغناء عنها.
وتظهر هذه الضغوط في تجربة مدرس من بغداد اضطر إلى استئجار منزل في منطقة الزعفرانية مقابل 300 ألف دينار شهرياً، بعد أن حالت محدودية دخله وضيق المسكن الذي كان يعيش فيه مع والديه دون شراء منزل مستقل.
وفي المقابل، يجد بعض العاملين في القطاع الخاص أنفسهم أمام خيارات أكثر صعوبة، خصوصاً عندما تتراجع دخولهم بسبب ظروف العمل والمنافسة في الأسواق.
فشراء منزل أو حتى استئجاره قد يصبح أمراً بعيد المنال بالنسبة إلى أسرة لا تملك مدخرات أو دخلاً مستقراً.
وتدفع هذه الظروف عدداً من الأسر إلى الاستمرار في السكن مع الوالدين والأقارب، رغم زيادة عدد أفراد الأسرة وضيق المساحات المتاحة، فيما تلجأ أسر أخرى إلى البحث عن منازل أصغر أو مناطق أبعد عن مراكز المدن.
عجز سكني يتجاوز مليوني وحدة
في مواجهة هذه التحديات، تشير بيانات وزارة الإعمار والإسكان العراقية، وفق ما نقله متحدثها نبيل الصفار، إلى أن العجز السكني في البلاد يبلغ نحو 2.3 مليون وحدة، استناداً إلى نتائج التعداد السكاني لعام 2024.
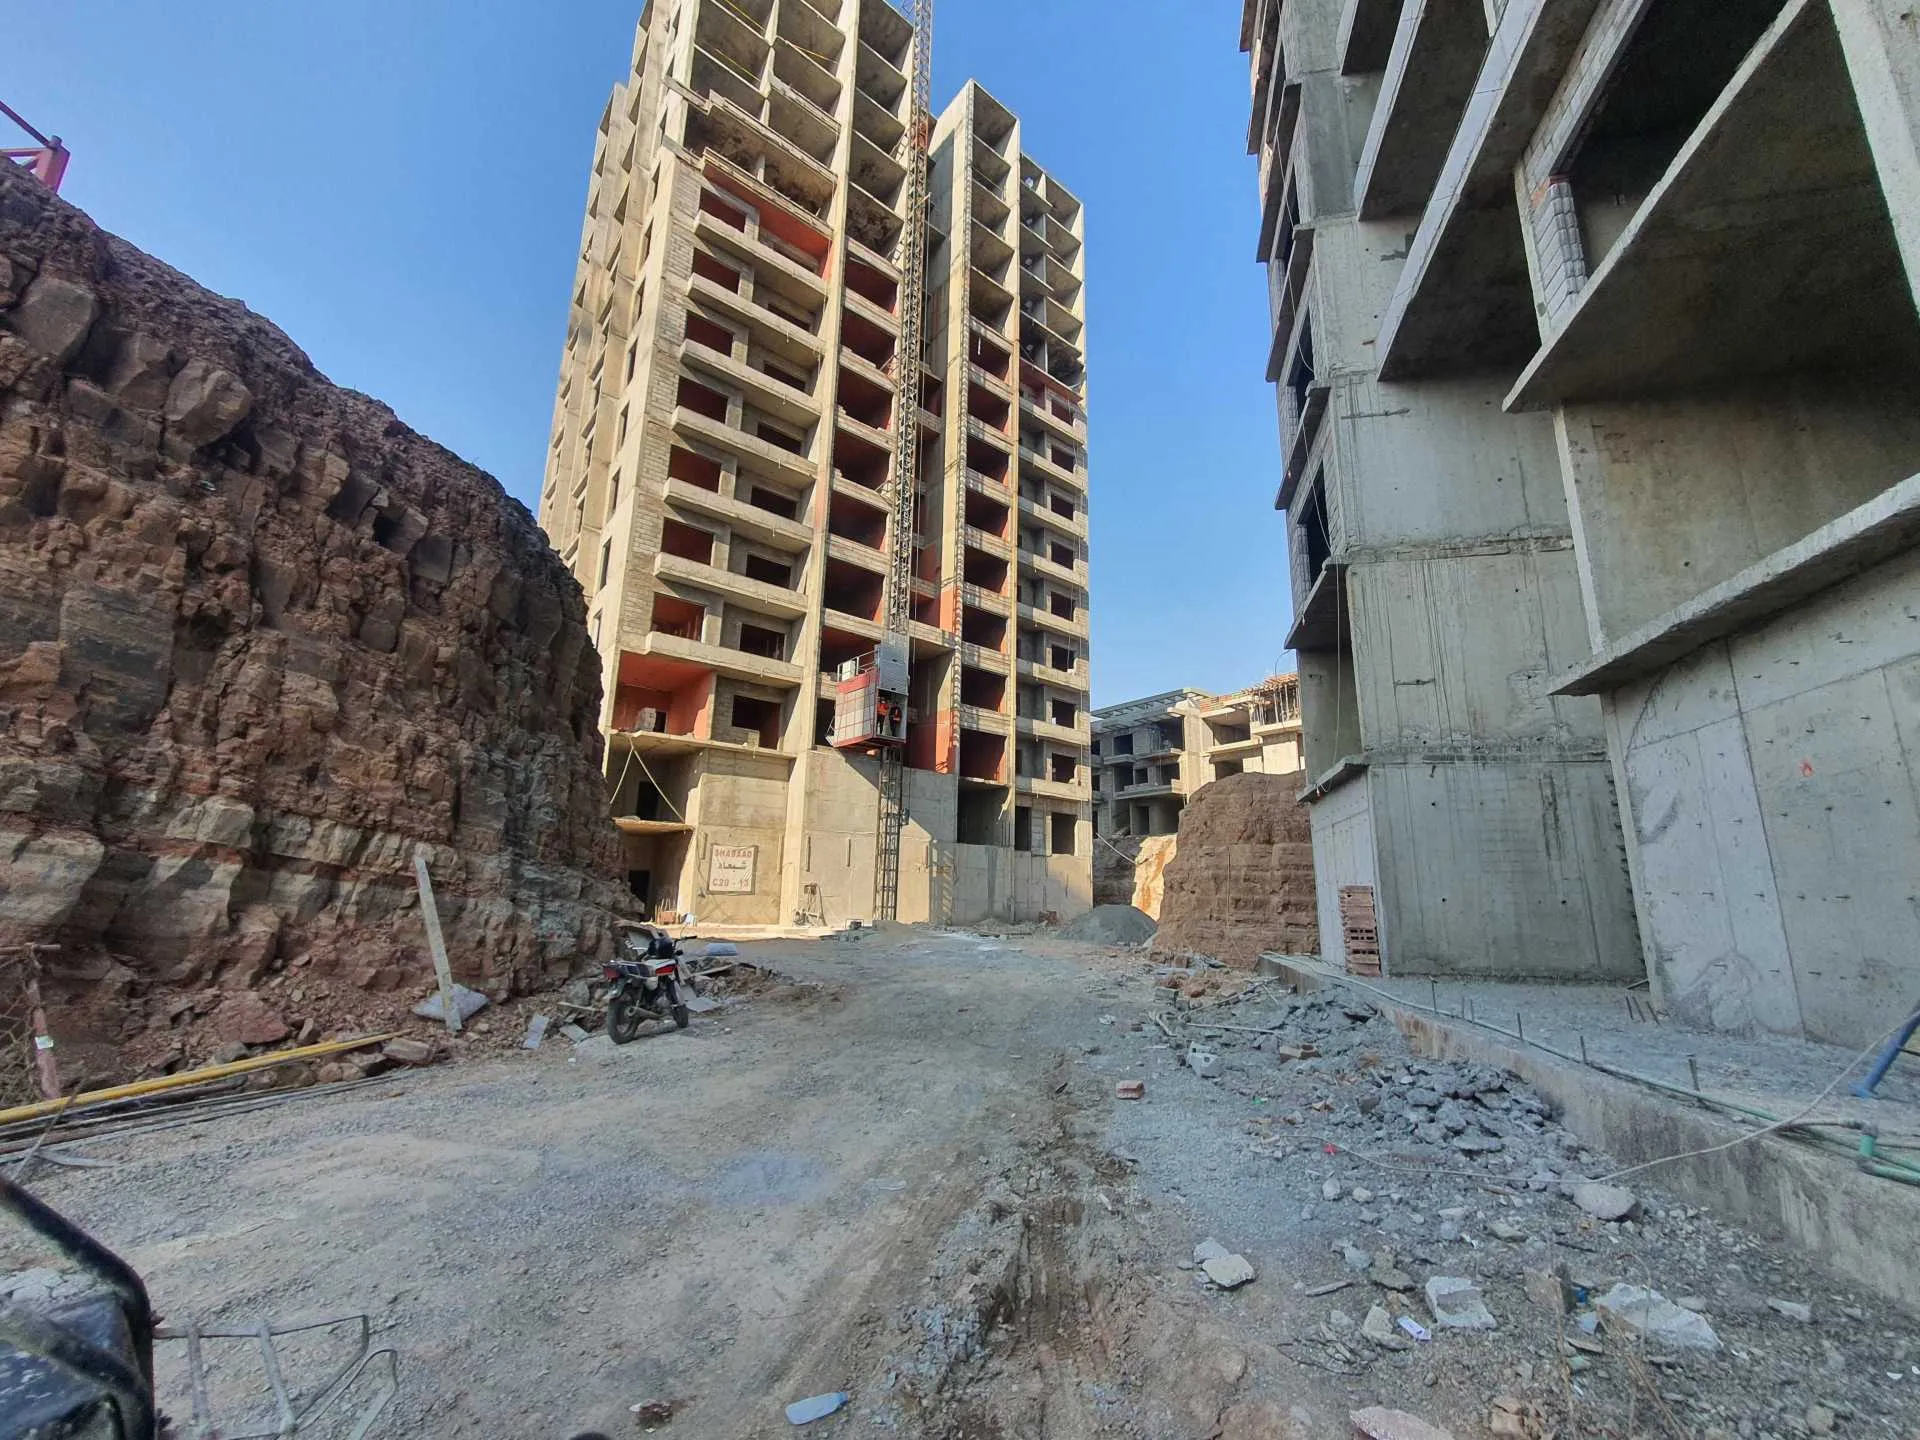
وتعمل الحكومة على تنفيذ مدن سكنية جديدة بهدف زيادة المعروض وتخفيف الضغط عن المناطق المكتظة، ومن أبرز المشاريع مدينة الورد في النهروان ومدينة الجواهري في أبو غريب ببغداد، إلى جانب مدينة الغزلاني في الموصل.
كما أعلنت الحكومة مبادرة لتوزيع مليون قطعة أرض سكنية على الأسر المستحقة التي لا تمتلك مسكناً أو قطعة أرض، إلى جانب خطط لإنشاء 15 مدينة حضرية واستثمارية وإدارية في مختلف المحافظات.
وتستهدف هذه المشاريع توسيع المساحات العمرانية وتخفيف الضغط عن مراكز المدن، فضلاً عن توفير فرص عمل وتحفيز الاستثمار وتحسين توزيع الخدمات.
لكن قدرتها على تقليص العجز السكني ستتوقف على سرعة التنفيذ، وتوفير البنية التحتية، ومدى تناسب كلفة الأراضي والوحدات السكنية مع دخول المستفيدين.
فزيادة عدد المشاريع لا تعني بالضرورة أن امتلاك منزل سيصبح متاحاً للجميع، ما لم تُطرح خيارات بأسعار تتناسب مع القدرة الشرائية للموظفين والأسر محدودة الدخل.
تمويل إضافي لشراء الوحدات السكنية
وفي خطوة لدعم التمويل العقاري، قرر البنك المركزي العراقي في 18 تشرين الأول 2026 زيادة التخصيصات المالية الموجهة لشراء الوحدات السكنية عبر المصرف العقاري بمقدار تريليون دينار، ليرتفع إجمالي المبلغ المخصص إلى ثلاثة تريليونات دينار، وفق الوثيقة المشار إليها في التقرير الأصلي.
وتستهدف هذه الخطوة تلبية طلبات المواطنين الراغبين في شراء وحدات داخل المجمعات السكنية، مع الإبقاء على شروط التخصيص السابق.
ومن المتوقع أن يتيح التمويل الإضافي فرصة أمام مزيد من المواطنين للاستفادة من القروض السكنية، غير أن الأثر الفعلي سيعتمد على شروط الإقراض، وعدد الطلبات التي ستتمكن الجهات المعنية من تلبيتها، وقدرة المستفيدين على تسديد الأقساط.
فالقرض قد يساعد المواطن على شراء منزل قبل سنوات طويلة من الادخار، لكنه لا يحل المشكلة تلقائياً إذا كانت قيمة العقار مرتفعة أو كانت الأقساط الشهرية تتجاوز قدرة الأسرة على الدفع.
هل تنجح الخطط الحكومية في تقليص أزمة السكن؟
تعكس أزمة السكن في العراق تحدياً يتجاوز ارتفاع أسعار المنازل، إذ ترتبط أيضاً بمستوى الرواتب، وتكاليف المعيشة، وتوافر الأراضي، وقدرة المشاريع الجديدة على تلبية احتياجات السكان.
وتوفر المدن السكنية الجديدة ومبادرات توزيع الأراضي والتمويل العقاري أدوات يمكن أن تساعد في تخفيف الأزمة، لكن نجاحها يرتبط بمدى وصول فوائدها إلى المواطنين الذين يحتاجون إلى مسكن فعلي ولا يمتلكون القدرة على شراء العقارات بأسعار السوق.
وبالنسبة إلى الموظف الذي يخصص ربع مليون دينار شهرياً للادخار، فإن الانتظار لعقود من أجل شراء منزل ليس خياراً واقعياً في ظل تغير الأسعار والالتزامات المعيشية.
لذلك، تبقى الحاجة قائمة إلى توسيع خيارات السكن الميسر، وتوفير آليات تمويل تتناسب مع الدخول، وتسريع تنفيذ المشاريع مع ضمان ملاءمة أسعارها للفئات المستهدفة.
وفي نهاية المطاف، لن يُقاس نجاح الخطط السكنية بعدد المدن المعلنة أو قطع الأراضي الموزعة وحدها، بل بقدرة المواطن العراقي على الانتقال من الانتظار الطويل إلى امتلاك منزل يناسب دخله ويوفر الاستقرار لأسرته.